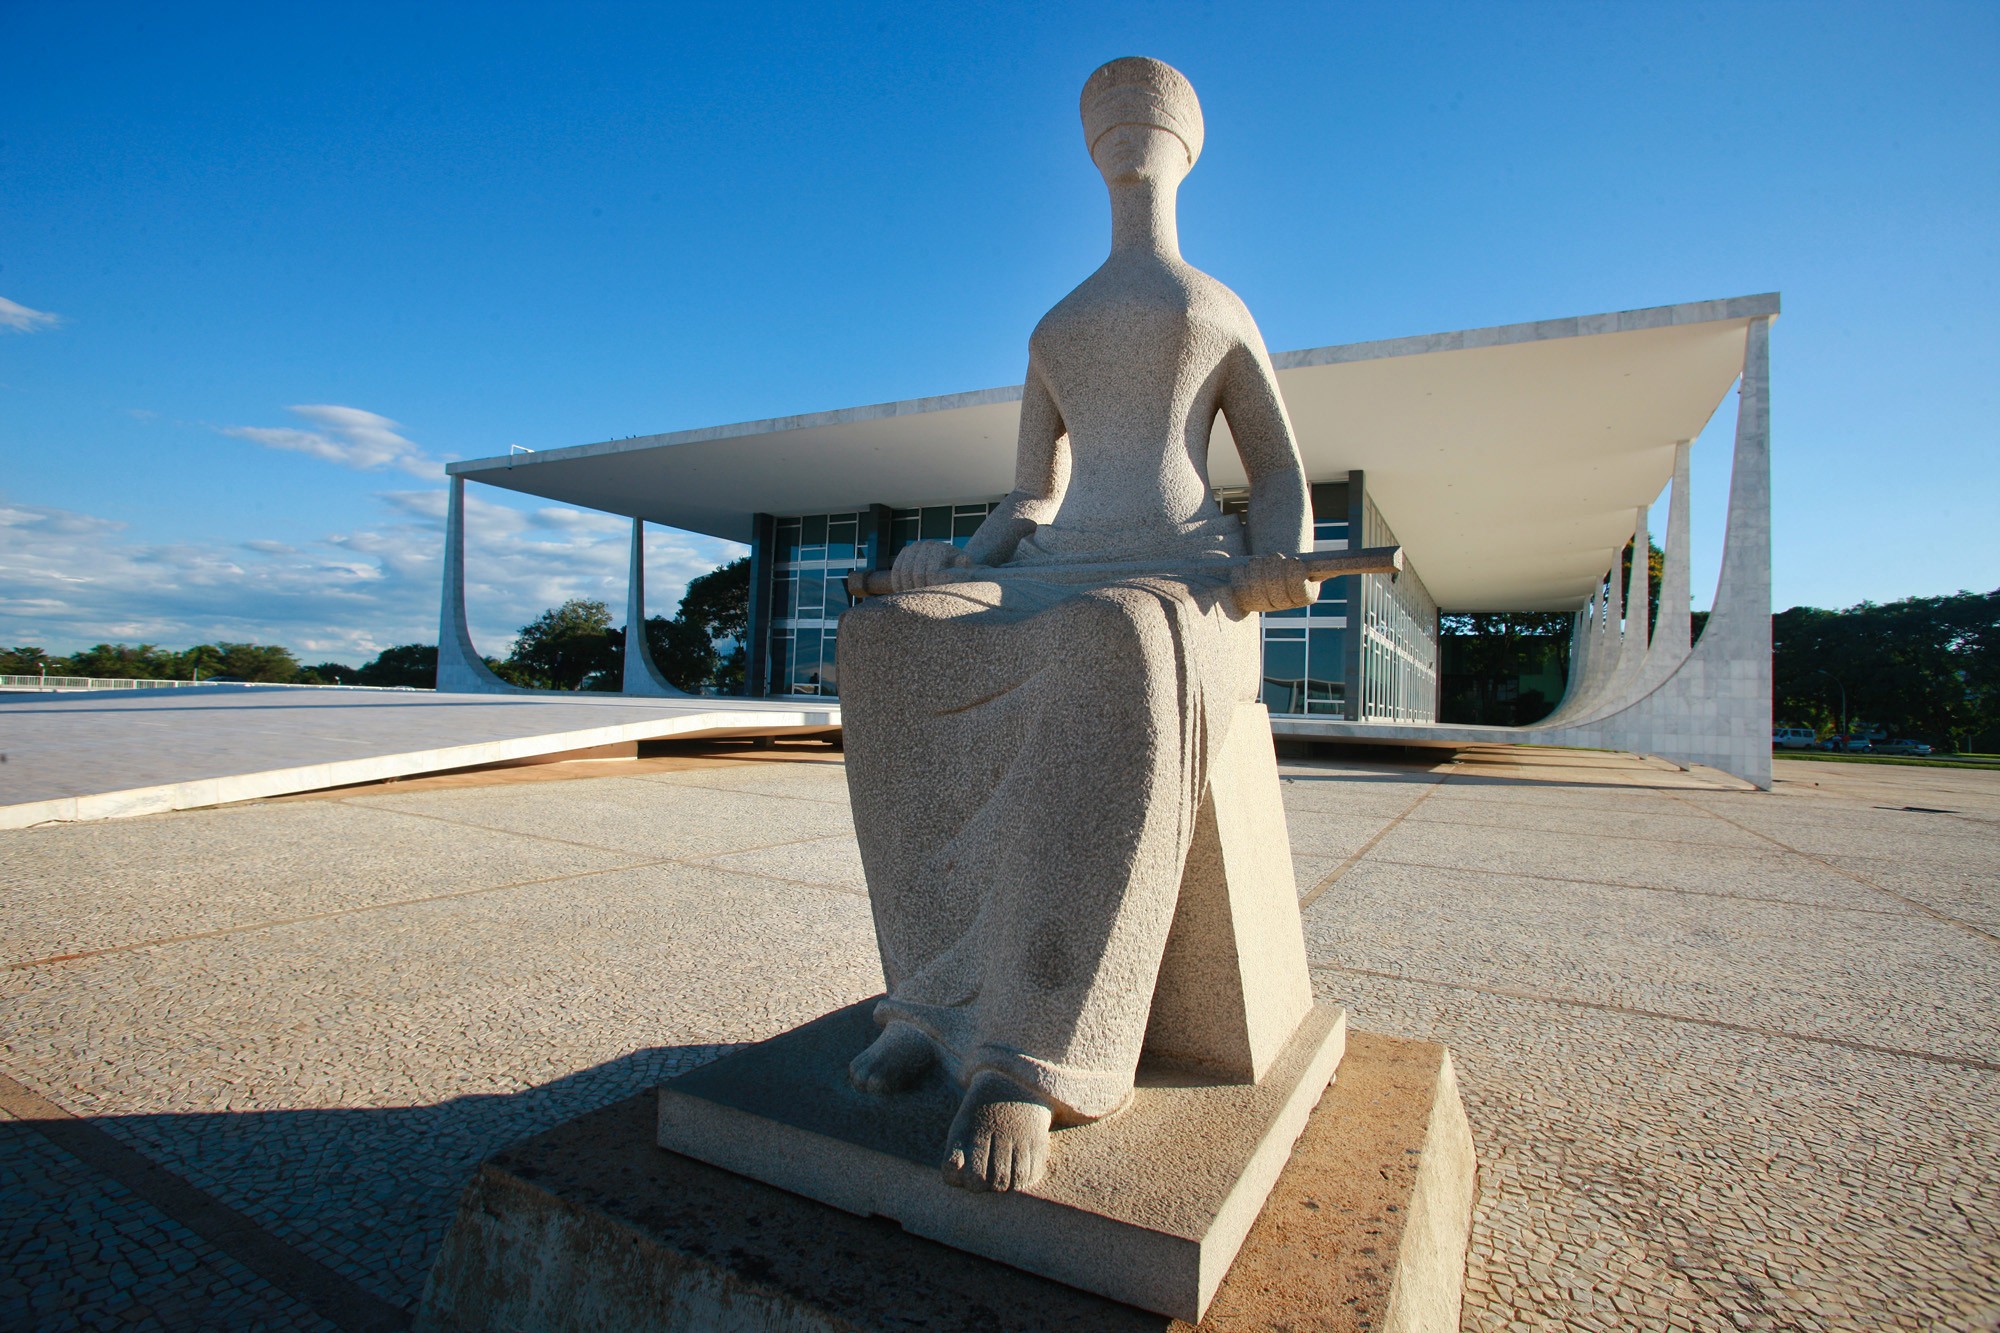
O Supremo Tribunal Federal (STF) decidiu que os municípios não podem definir a alíquota do Imposto Predial e Territorial Urbano (IPTU) apenas com base no tamanho do imóvel. A decisão busca promover maior justiça fiscal na arrecadação do tributo, evitando que a cobrança seja desproporcional em relação ao valor real dos bens.
A análise do caso foi motivada por um recurso que questionava a legalidade de leis municipais que estabeleciam alíquotas diferenciadas para o IPTU, considerando exclusivamente a área construída. O entendimento dos ministros foi de que essa prática pode gerar desigualdades, uma vez que imóveis maiores nem sempre possuem um valor de mercado elevado.
O julgamento ocorreu em um cenário onde há crescente preocupação com a equidade tributária, especialmente em um país onde a desigualdade social é um tema recorrente. A decisão do STF se alinha a esforços para garantir que a tributação reflita a capacidade econômica dos contribuintes, evitando que proprietários de imóveis grandes, mas com baixo valor de mercado, sejam penalizados com taxas mais altas.
Os ministros ressaltaram que a Constituição Federal determina que a cobrança de tributos deve respeitar o princípio da capacidade contributiva. Assim, a definição da alíquota deve considerar múltiplos fatores, incluindo a localização, a valorização do imóvel e a situação econômica do contribuinte.
Com essa nova diretriz, os municípios terão que rever suas legislações sobre o IPTU, adequando-as às novas interpretações do STF. Essa mudança poderá impactar diretamente o planejamento financeiro de diversas cidades, que dependem da arrecadação do imposto para financiar serviços públicos e infraestrutura.
A decisão também poderá servir de precedente para futuras discussões sobre a justiça fiscal e a maneira como os impostos são cobrados no Brasil, refletindo uma tendência de revisão das políticas tributárias em busca de maior equidade.