Construir um imóvel exige planejamento financeiro, organização e conhecimento sobre os custos envolvidos em cada etapa do projeto. Seja para levantar a casa própria, construir uma propriedade destinada à locação ou investir em um empreendimento imobiliário, uma das principais preocupações é garantir que os recursos disponíveis sejam suficientes para concluir a obra sem comprometer o orçamento.
Por isso, o crédito para construção de imóveis pode ajudar a viabilizar projetos que exigem investimentos elevados. Entretanto, antes de contratar qualquer modalidade de financiamento, é fundamental compreender os custos da construção, avaliar as condições de pagamento e desenvolver um planejamento que considere possíveis imprevistos.
A disponibilidade de patrimônio também pode influenciar essa decisão. Proprietários que já possuem um imóvel, por exemplo, podem avaliar soluções como as disponibilizadas pela CashMe, que atua no segmento de crédito com garantia imobiliária. Essa alternativa permite utilizar uma propriedade como garantia para obter recursos que podem ser direcionados a diferentes projetos, incluindo a construção de imóveis, conforme as condições de contratação.
Independentemente da modalidade escolhida, o sucesso financeiro de uma obra depende de um orçamento detalhado e de um acompanhamento constante das despesas.
Por que o planejamento financeiro é essencial na construção de imóveis?
Uma construção envolve diferentes etapas, profissionais, fornecedores e materiais. Cada fase possui necessidades específicas de investimento, o que torna o controle financeiro indispensável.
Ao contrário da compra de um imóvel pronto, em que o valor da propriedade costuma ser conhecido antes da negociação, a construção apresenta variáveis que podem modificar o orçamento durante a execução.
Oscilações nos preços dos materiais, alterações no projeto, atrasos e problemas estruturais são exemplos de situações que podem aumentar os custos inicialmente previstos.
Sem planejamento, esses fatores podem provocar interrupções, necessidade de novos empréstimos e dificuldades para concluir a obra.
Por isso, o orçamento deve funcionar como uma ferramenta de gestão, permitindo acompanhar os gastos e identificar antecipadamente possíveis desequilíbrios financeiros.
Também é importante estabelecer prioridades. Algumas despesas são indispensáveis para a segurança e a funcionalidade da construção, enquanto outras podem ser ajustadas conforme a disponibilidade de recursos.
Essa diferenciação ajuda a manter o projeto dentro dos limites financeiros definidos.
Quais são os principais custos de uma construção?
Antes de solicitar crédito, é necessário identificar todas as despesas envolvidas no empreendimento.
O custo final depende de fatores como localização, metragem, características do terreno, padrão de acabamento e complexidade arquitetônica.
Aquisição e preparação do terreno
Quando o proprietário ainda não possui o terreno, sua aquisição representa uma das primeiras despesas do projeto.
Além do valor de compra, devem ser considerados tributos, escritura, registro e eventuais custos de regularização.
Mesmo quando o terreno já pertence ao responsável pela obra, pode ser necessário investir em terraplanagem, limpeza, drenagem e preparação do solo.
Terrenos inclinados ou com características geológicas específicas podem exigir soluções estruturais mais complexas, elevando o investimento.
Projetos arquitetônicos e complementares
A elaboração dos projetos é uma etapa fundamental para definir as características técnicas e funcionais do imóvel.
O projeto arquitetônico estabelece a distribuição dos ambientes, dimensões, circulação e aspectos estéticos.
Já os projetos complementares podem contemplar instalações elétricas, hidráulicas, estrutura, drenagem e outros sistemas necessários.
A contratação de profissionais habilitados contribui para reduzir erros de execução e melhorar a previsibilidade dos custos.
Materiais de construção
Os materiais representam uma parcela significativa do orçamento.
Entre os principais itens estão cimento, areia, aço, blocos, telhas, revestimentos, tintas, esquadrias e componentes das instalações.
Os preços podem variar conforme a região, o fornecedor, a quantidade adquirida e as condições do mercado.
Por isso, comparar propostas e planejar as compras de acordo com o cronograma pode contribuir para o controle financeiro.
Construir um imóvel exige planejamento financeiro, organização e conhecimento sobre os custos envolvidos em cada etapa do projeto. Seja para levantar a casa própria, construir uma propriedade destinada à locação ou investir em um empreendimento imobiliário, uma das principais preocupações é garantir que os recursos disponíveis sejam suficientes para concluir a obra sem comprometer o orçamento.
Por isso, o crédito para construção de imóveis pode ajudar a viabilizar projetos que exigem investimentos elevados. Entretanto, antes de contratar qualquer modalidade de financiamento, é fundamental compreender os custos da construção, avaliar as condições de pagamento e desenvolver um planejamento que considere possíveis imprevistos.
A disponibilidade de patrimônio também pode influenciar essa decisão. Proprietários que já possuem um imóvel, por exemplo, podem avaliar soluções como as disponibilizadas pela CashMe, que atua no segmento de crédito com garantia imobiliária. Essa alternativa permite utilizar uma propriedade como garantia para obter recursos que podem ser direcionados a diferentes projetos, incluindo a construção de imóveis, conforme as condições de contratação.
Independentemente da modalidade escolhida, o sucesso financeiro de uma obra depende de um orçamento detalhado e de um acompanhamento constante das despesas.
Por que o planejamento financeiro é essencial na construção de imóveis?
Uma construção envolve diferentes etapas, profissionais, fornecedores e materiais. Cada fase possui necessidades específicas de investimento, o que torna o controle financeiro indispensável.
Ao contrário da compra de um imóvel pronto, em que o valor da propriedade costuma ser conhecido antes da negociação, a construção apresenta variáveis que podem modificar o orçamento durante a execução.
Oscilações nos preços dos materiais, alterações no projeto, atrasos e problemas estruturais são exemplos de situações que podem aumentar os custos inicialmente previstos.
Sem planejamento, esses fatores podem provocar interrupções, necessidade de novos empréstimos e dificuldades para concluir a obra.
Por isso, o orçamento deve funcionar como uma ferramenta de gestão, permitindo acompanhar os gastos e identificar antecipadamente possíveis desequilíbrios financeiros.
Também é importante estabelecer prioridades. Algumas despesas são indispensáveis para a segurança e a funcionalidade da construção, enquanto outras podem ser ajustadas conforme a disponibilidade de recursos.
Essa diferenciação ajuda a manter o projeto dentro dos limites financeiros definidos.
Quais são os principais custos de uma construção?
Antes de solicitar crédito, é necessário identificar todas as despesas envolvidas no empreendimento.
O custo final depende de fatores como localização, metragem, características do terreno, padrão de acabamento e complexidade arquitetônica.
Aquisição e preparação do terreno
Quando o proprietário ainda não possui o terreno, sua aquisição representa uma das primeiras despesas do projeto.
Além do valor de compra, devem ser considerados tributos, escritura, registro e eventuais custos de regularização.
Mesmo quando o terreno já pertence ao responsável pela obra, pode ser necessário investir em terraplanagem, limpeza, drenagem e preparação do solo.
Terrenos inclinados ou com características geológicas específicas podem exigir soluções estruturais mais complexas, elevando o investimento.
Projetos arquitetônicos e complementares
A elaboração dos projetos é uma etapa fundamental para definir as características técnicas e funcionais do imóvel.
O projeto arquitetônico estabelece a distribuição dos ambientes, dimensões, circulação e aspectos estéticos.
Já os projetos complementares podem contemplar instalações elétricas, hidráulicas, estrutura, drenagem e outros sistemas necessários.
A contratação de profissionais habilitados contribui para reduzir erros de execução e melhorar a previsibilidade dos custos.
Materiais de construção
Os materiais representam uma parcela significativa do orçamento.
Entre os principais itens estão cimento, areia, aço, blocos, telhas, revestimentos, tintas, esquadrias e componentes das instalações.
Os preços podem variar conforme a região, o fornecedor, a quantidade adquirida e as condições do mercado.
Por isso, comparar propostas e planejar as compras de acordo com o cronograma pode contribuir para o controle financeiro.
Mão de obra
A construção também exige profissionais responsáveis por diferentes serviços, incluindo fundação, alvenaria, instalações e acabamentos.
O custo da mão de obra depende da complexidade das atividades, da localização e do modelo de contratação.
É recomendável formalizar os serviços por meio de contratos que estabeleçam responsabilidades, valores, prazos e critérios de pagamento.
Documentação e regularização
A obra pode exigir alvarás, aprovações municipais, registros de responsabilidade técnica e outros procedimentos legais.
Ao final, também podem existir despesas relacionadas à conclusão e à regularização da construção.
Ignorar esses custos pode gerar dificuldades financeiras e atrasos na utilização ou comercialização do imóvel.
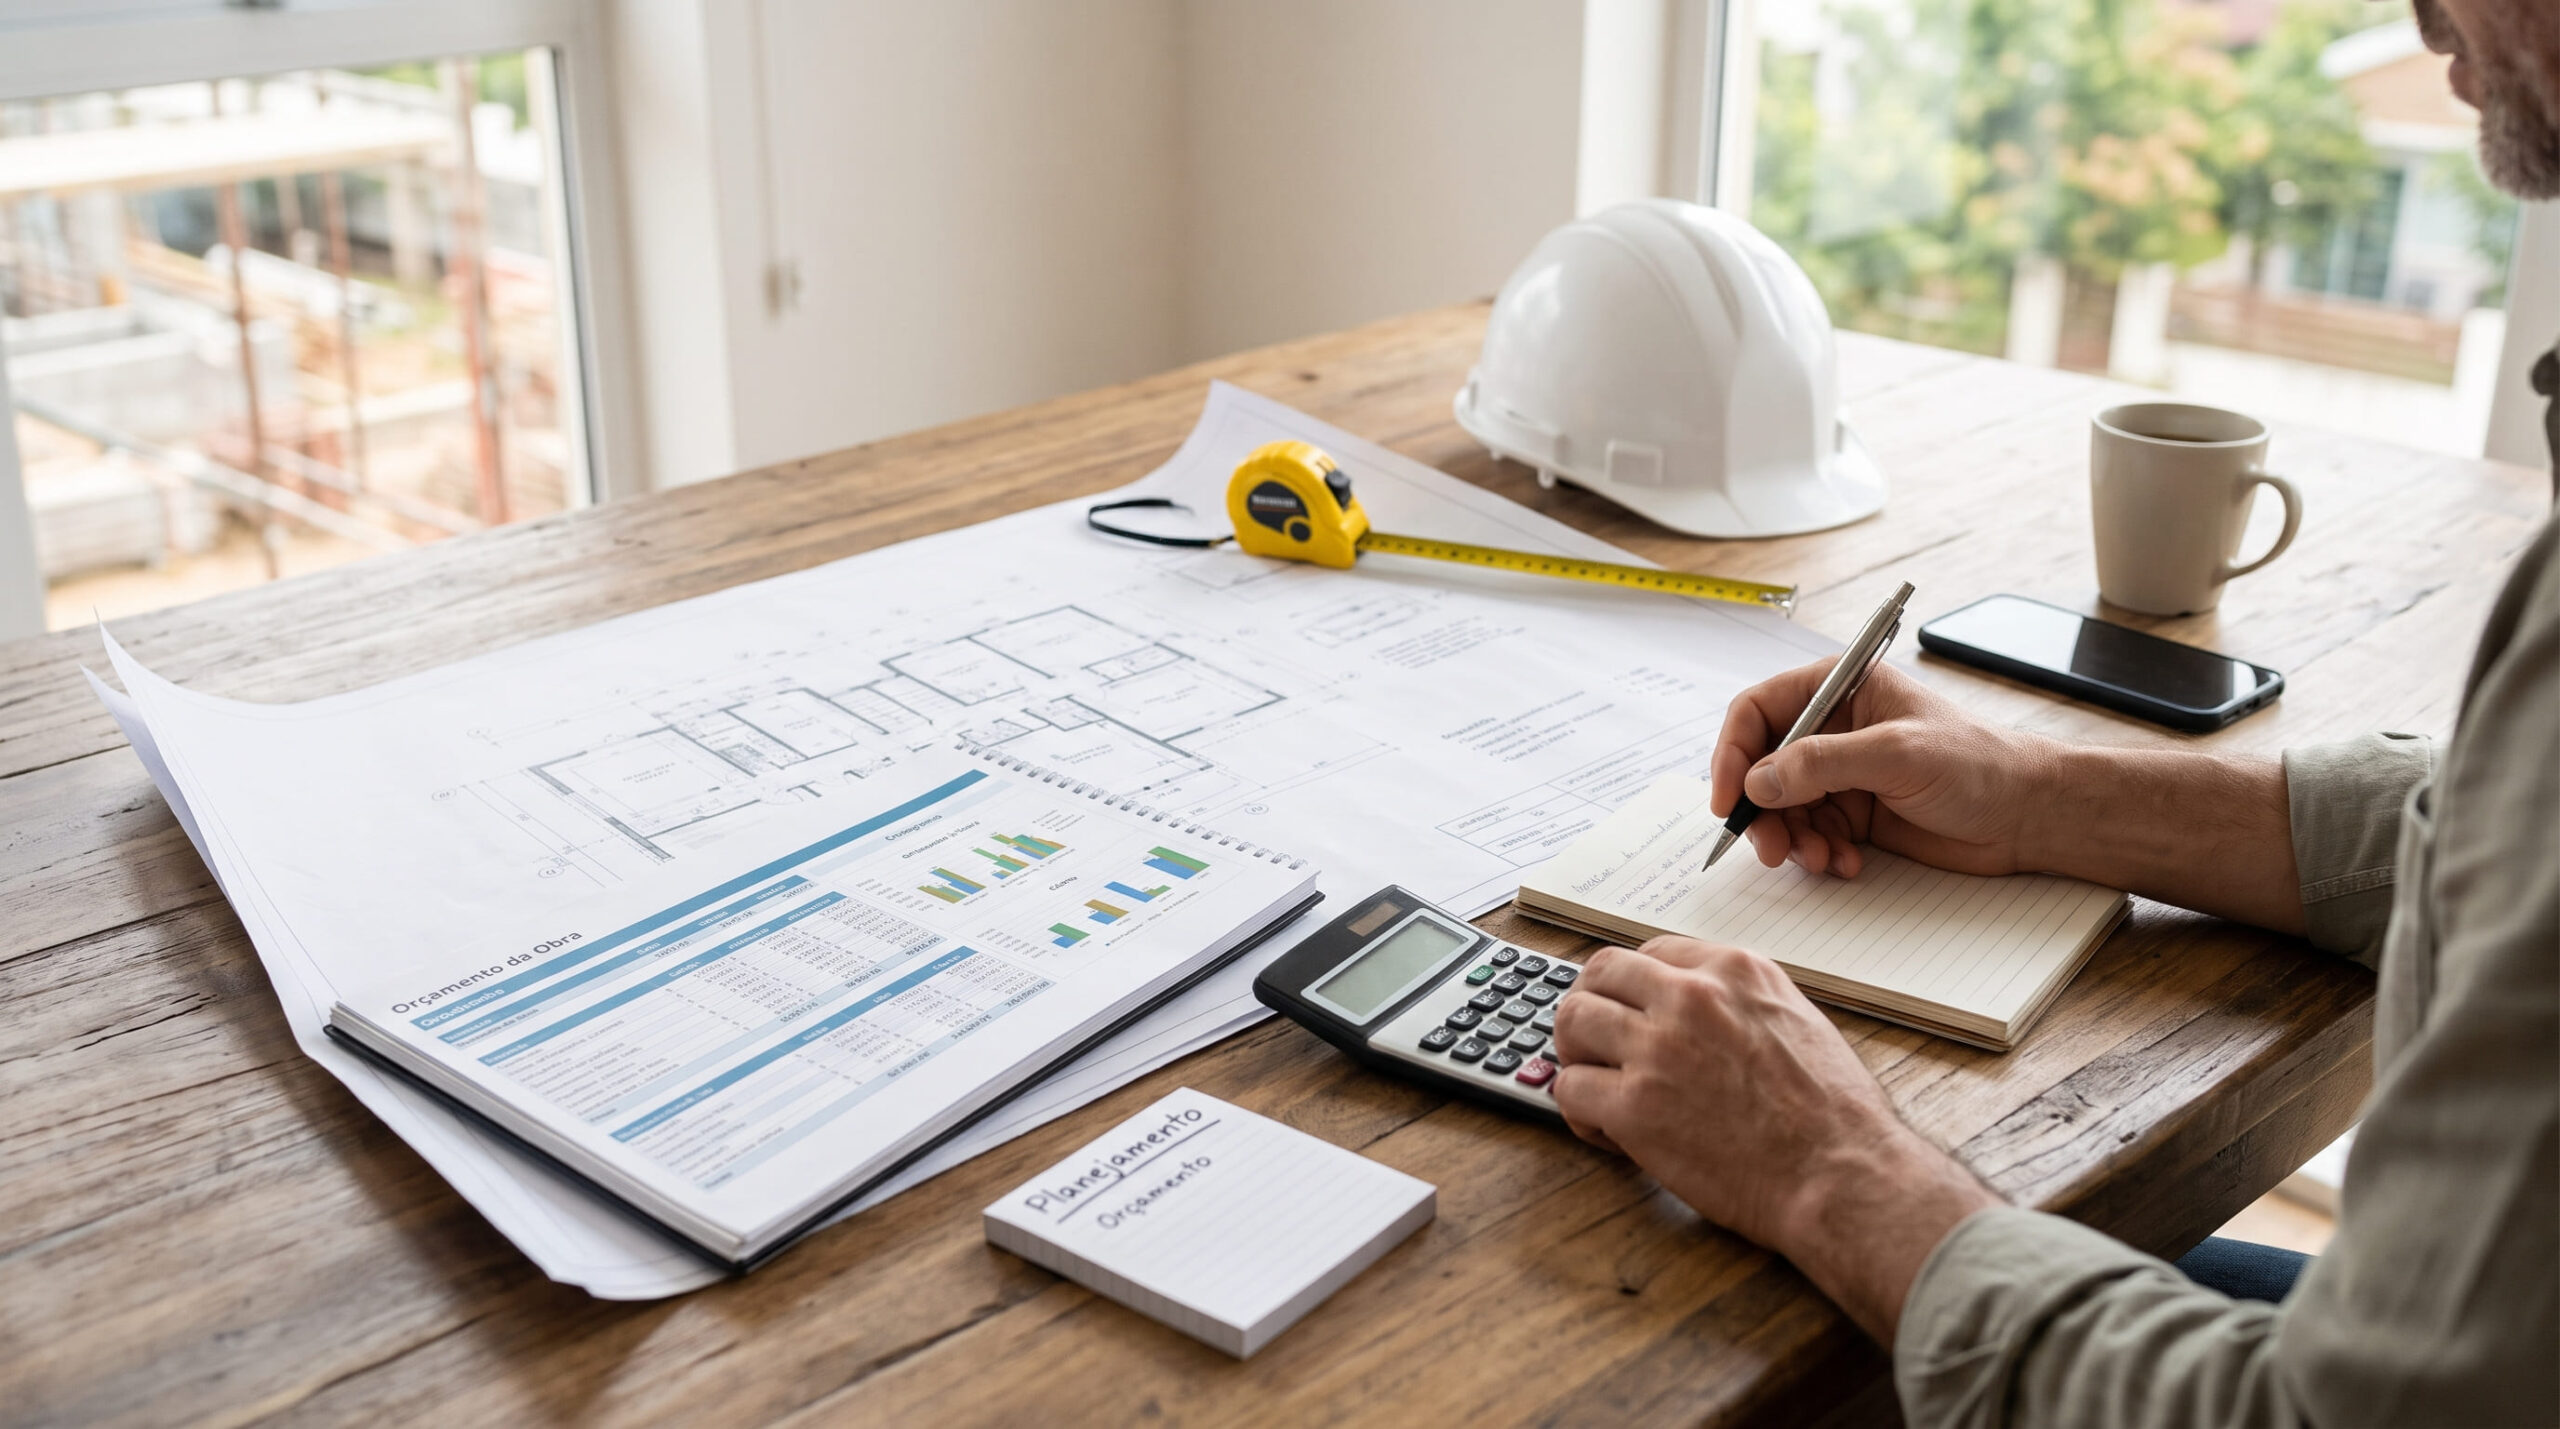
Como calcular o orçamento de uma obra?
A elaboração de um orçamento começa pela definição das características do empreendimento.
É necessário estabelecer a área construída, o padrão de acabamento, as soluções estruturais e os materiais que serão utilizados.
Uma referência importante é o Custo Unitário Básico (CUB), divulgado pelos sindicatos da indústria da construção civil.
O indicador apresenta estimativas de custos por metro quadrado para diferentes padrões de construção, mas não contempla necessariamente todas as despesas de um empreendimento.
Por esse motivo, deve ser utilizado como referência inicial, e não como substituto de um orçamento técnico detalhado.
Considere um exemplo hipotético de uma residência com 150 metros quadrados e custo estimado de R$ 3.000 por metro quadrado.
Nesse cenário, o investimento básico seria:
150 m² × R$ 3.000 = R$ 450.000
Entretanto, esse valor pode não incluir despesas com terreno, projetos, documentação, serviços externos e contingências.
Se o orçamento detalhado da obra totalizar R$ 450 mil e o proprietário reservar 15% para imprevistos, será necessário acrescentar R$ 67.500.
Assim, o planejamento financeiro passaria a considerar R$ 517.500, sem incluir eventuais custos adicionais não contemplados na estimativa inicial.
Os valores apresentados são apenas ilustrativos. O orçamento real deve ser elaborado conforme as características do projeto e os preços praticados na região.
Como funciona o crédito para construção de imóveis?
O crédito para construção permite obter recursos financeiros destinados à execução de uma obra, conforme as condições estabelecidas pela instituição responsável.
Existem diferentes modalidades, com exigências específicas relacionadas à documentação, garantias, capacidade de pagamento e utilização dos valores.
Em financiamentos imobiliários voltados à construção, a liberação dos recursos pode ocorrer de maneira gradual, acompanhando a evolução física do empreendimento.
Nesse modelo, a instituição pode exigir projetos aprovados, cronograma físico-financeiro e avaliações periódicas.
Outras operações permitem disponibilizar recursos mediante apresentação de garantias, sem necessariamente vincular cada liberação à execução de uma etapa específica.
A escolha depende das necessidades do proprietário e das características do empreendimento.
Antes da contratação, é importante comparar taxas de juros, prazos, valor das parcelas, garantias e Custo Efetivo Total (CET).
Quais são as modalidades de crédito disponíveis?
O mercado oferece alternativas para diferentes perfis de solicitantes e tipos de construção.
Financiamento imobiliário para construção
Essa modalidade é direcionada à execução de obras residenciais e, dependendo da instituição, pode contemplar construção em terreno próprio ou aquisição de terreno associada à construção.
As condições variam conforme a linha contratada.
Em geral, o processo envolve análise de crédito, avaliação da documentação e apresentação de projetos técnicos.
A liberação dos recursos pode acompanhar o cronograma da obra, exigindo organização financeira para atender às despesas de cada etapa.
Crédito com garantia de imóvel
O crédito com garantia de imóvel, também conhecido como home equity, permite utilizar uma propriedade como garantia para solicitar recursos financeiros.
Essa modalidade pode apresentar condições de juros e prazos diferentes das encontradas em empréstimos pessoais sem garantia.
Uma característica relevante é a flexibilidade de utilização do dinheiro, respeitando as regras da operação.
Por exemplo, uma pessoa que já possui um apartamento e pretende construir uma casa em outro terreno pode avaliar a possibilidade de utilizar o patrimônio existente como garantia para levantar parte dos recursos necessários.
Nesse segmento, a CashMe, fintech do Grupo Cyrela, oferece soluções de crédito com garantia imobiliária que podem ser consideradas por proprietários interessados em financiar projetos de construção.
Entretanto, a contratação depende de análise e aprovação, e o imóvel oferecido como garantia fica sujeito às consequências previstas em contrato em caso de inadimplência, incluindo a possibilidade de perda do bem.
Empréstimo pessoal
O empréstimo pessoal pode ser utilizado para diferentes finalidades, incluindo despesas relacionadas à construção.
Como normalmente não exige garantia imobiliária, pode apresentar taxas mais elevadas e limites menores do que determinadas modalidades garantidas.
Por isso, tende a exigir atenção especial ao custo total da operação.
Consórcio imobiliário
O consórcio pode ser uma alternativa para quem pretende construir, mas possui flexibilidade em relação ao início do projeto.
Nesse modelo, a utilização da carta de crédito depende da contemplação, conforme as regras do grupo.
Embora não exista cobrança de juros como em um financiamento tradicional, há taxas administrativas e outros encargos contratuais.
Como organizar o cronograma financeiro da construção?
Um dos principais cuidados para evitar problemas financeiros é relacionar o orçamento ao cronograma de execução.
A construção deve ser dividida em etapas, cada uma com previsão de início, conclusão e necessidade de recursos.
A fundação e a estrutura, por exemplo, podem exigir compras concentradas de materiais e contratação de serviços especializados.
Já as instalações e os acabamentos envolvem despesas distribuídas entre diferentes fornecedores.
Ao identificar quando cada pagamento deverá acontecer, o proprietário consegue planejar melhor a disponibilidade de dinheiro.
Esse controle é especialmente importante quando os recursos são liberados gradualmente por uma instituição financeira.
Também é recomendável acompanhar os pagamentos realizados e comparar os valores efetivos com o orçamento previsto.
Dessa maneira, eventuais diferenças podem ser identificadas antes de comprometer as próximas fases.
Como evitar que o crédito comprometa o fluxo de caixa?
O fluxo de caixa representa o movimento de entradas e saídas de recursos durante determinado período.
No contexto de uma construção, ele permite avaliar se haverá dinheiro suficiente para pagar fornecedores, profissionais e parcelas de financiamento.
O primeiro passo é calcular a renda disponível após o pagamento das despesas essenciais.
Em seguida, devem ser considerados os compromissos financeiros existentes e os gastos adicionais previstos durante a obra.
Quem está construindo a própria residência, por exemplo, pode precisar continuar pagando aluguel até a conclusão do imóvel.
Nesse caso, é necessário considerar a possibilidade de despesas simultâneas com moradia e financiamento.
Também é importante evitar que toda a renda disponível seja direcionada ao pagamento das parcelas.
A manutenção de uma reserva financeira ajuda a enfrentar imprevistos sem recorrer imediatamente a novas dívidas.
Qual é a importância da reserva de contingência?
Mesmo obras planejadas detalhadamente podem apresentar custos inesperados.
Problemas identificados no solo, necessidade de alterações estruturais, atrasos na entrega de materiais e mudanças nos preços são situações que podem afetar o orçamento.
Por isso, é recomendável estabelecer uma reserva de contingência antes de iniciar a execução.
Uma referência prática é separar aproximadamente 10% a 20% do orçamento da obra, dependendo de sua complexidade e do nível de incerteza.
Essa reserva deve ser utilizada para despesas extraordinárias, e não para ampliar o padrão de acabamento ou realizar mudanças que não estavam previstas.
Também é importante diferenciar a reserva da construção da reserva de emergência familiar.
A primeira atende aos riscos específicos da obra, enquanto a segunda protege o orçamento pessoal diante de situações inesperadas.
Como reduzir os custos sem comprometer a qualidade?
Economizar durante uma construção não significa necessariamente escolher os materiais mais baratos.
Em muitos casos, decisões inadequadas podem gerar gastos adicionais com manutenção, substituições e retrabalhos.
Uma das estratégias mais eficientes é investir em projetos bem elaborados.
Quando as especificações técnicas estão definidas antes do início da obra, torna-se mais fácil calcular quantidades, comparar fornecedores e evitar desperdícios.
Outra medida importante é planejar as compras.
A aquisição de materiais deve considerar preços, condições de pagamento, armazenamento e momento de utilização.
Comprar grandes quantidades antecipadamente pode gerar descontos, mas também pode provocar perdas quando não existem condições adequadas de armazenamento.
A escolha de profissionais qualificados também influencia o resultado financeiro.
Erros de execução podem exigir correções e comprometer o cronograma, aumentando o custo total.
Por fim, evitar alterações frequentes no projeto contribui para manter a previsibilidade das despesas.
Vale a pena utilizar um imóvel como garantia para financiar outra construção?
A utilização de um imóvel como garantia pode ser considerada quando o proprietário já possui patrimônio imobiliário e deseja obter recursos sem vender a propriedade.
Essa estratégia pode proporcionar acesso a valores que seriam mais difíceis de conseguir por meio de determinadas linhas de crédito sem garantia.
Entretanto, a decisão precisa considerar o custo total do empréstimo e a capacidade de pagamento durante todo o contrato.
O fato de possuir um imóvel não significa, necessariamente, que assumir uma dívida seja a melhor escolha.
É importante avaliar a estabilidade da renda, os objetivos da construção e os riscos associados à operação.
Também vale comparar a contratação de crédito com outras possibilidades, como utilização parcial de recursos próprios, financiamento específico para construção ou execução da obra em etapas.
A melhor alternativa será aquela que permitir concluir o projeto sem comprometer excessivamente a segurança financeira do proprietário.
Quais erros devem ser evitados ao financiar uma construção?
Algumas decisões podem elevar os custos e dificultar a conclusão do empreendimento.
Um dos erros mais comuns é iniciar a obra sem conhecer o orçamento total.
Quando o proprietário considera apenas as primeiras etapas, pode descobrir posteriormente que os recursos disponíveis são insuficientes.
Outro problema é contratar financiamento analisando exclusivamente o valor da parcela.
Prazos mais longos podem tornar os pagamentos mensais menores, mas também podem aumentar significativamente o valor total desembolsado.
Também é importante evitar a contratação de diferentes empréstimos sem avaliar o comprometimento conjunto da renda.
A falta de controle sobre pagamentos a fornecedores e profissionais representa outro risco.
Sem registros organizados, torna-se difícil identificar despesas duplicadas, atrasos e diferenças entre o orçamento previsto e o executado.
Por fim, utilizar integralmente as economias pessoais na construção pode deixar a família vulnerável a emergências financeiras.
Como acompanhar os gastos durante a execução da obra?
O acompanhamento financeiro deve acontecer continuamente, e não apenas no início e no encerramento do projeto.
Uma planilha de controle pode reunir informações sobre cada etapa, incluindo orçamento previsto, valores contratados, pagamentos realizados e despesas pendentes.
Também é recomendável registrar notas fiscais, recibos e contratos.
Esses documentos facilitam a conferência dos gastos e ajudam a identificar possíveis divergências.
Outra prática importante é realizar revisões periódicas do cronograma financeiro.
Se determinada etapa apresentar custos superiores aos previstos, será necessário avaliar o impacto sobre as fases seguintes.
Em alguns casos, ajustes em acabamentos ou serviços não essenciais podem ajudar a preservar o orçamento.
O acompanhamento conjunto entre proprietário, responsável técnico e profissionais envolvidos contribui para decisões mais rápidas e fundamentadas.
Como escolher a melhor modalidade de crédito para a obra?
A escolha deve começar pela identificação do valor necessário e do prazo previsto para a construção.
Em seguida, é importante verificar quais modalidades estão disponíveis conforme a situação patrimonial e financeira do solicitante.
Quem possui terreno próprio pode avaliar linhas específicas para construção.
Já proprietários de outros imóveis podem considerar operações com garantia imobiliária, observando os riscos e as exigências contratuais.
Independentemente da alternativa, a comparação deve incluir o CET, o prazo, as condições de liberação dos recursos e o custo total da dívida.
Também é fundamental compreender as garantias exigidas e as consequências de eventuais atrasos.
Uma simulação financeira ajuda a visualizar o impacto das parcelas sobre o orçamento mensal e a identificar cenários mais adequados.
Conclusão
O crédito para construção de imóveis pode ser uma ferramenta importante para viabilizar projetos residenciais e investimentos imobiliários. Entretanto, a contratação deve fazer parte de um planejamento financeiro estruturado.
Conhecer os custos de cada etapa, elaborar um orçamento detalhado, manter reservas para imprevistos e acompanhar o fluxo de caixa são medidas essenciais para evitar dificuldades durante a execução.
Também é importante comparar as diferentes modalidades de financiamento, considerando não apenas a disponibilidade de recursos, mas o custo total da operação e os riscos envolvidos.
Com organização, acompanhamento técnico e decisões financeiras conscientes, é possível aumentar a previsibilidade dos gastos e conduzir a construção de maneira mais segura.
O objetivo não deve ser apenas conseguir crédito para começar a obra, mas garantir condições financeiras para concluí-la sem comprometer a estabilidade do orçamento.