Com inadimplência recorde, Solucz aposta em hiperpersonalização em escala na cobrança digital
- Redação 8
O Brasil fechou setembro com 84,2 milhões de pessoas inadimplentes, recorde do Mapa da Inadimplência da Serasa e o equivalente a 51,1% da população adulta. As dívidas em atraso somam R$ 597,4 bilhões. No sistema bancário, o quadro se repete: segundo o Banco Central, a inadimplência das famílias no crédito livre chegou a 8,1% em setembro, também o maior nível da série histórica, com juros médios de 62,4% ao ano nessa modalidade.
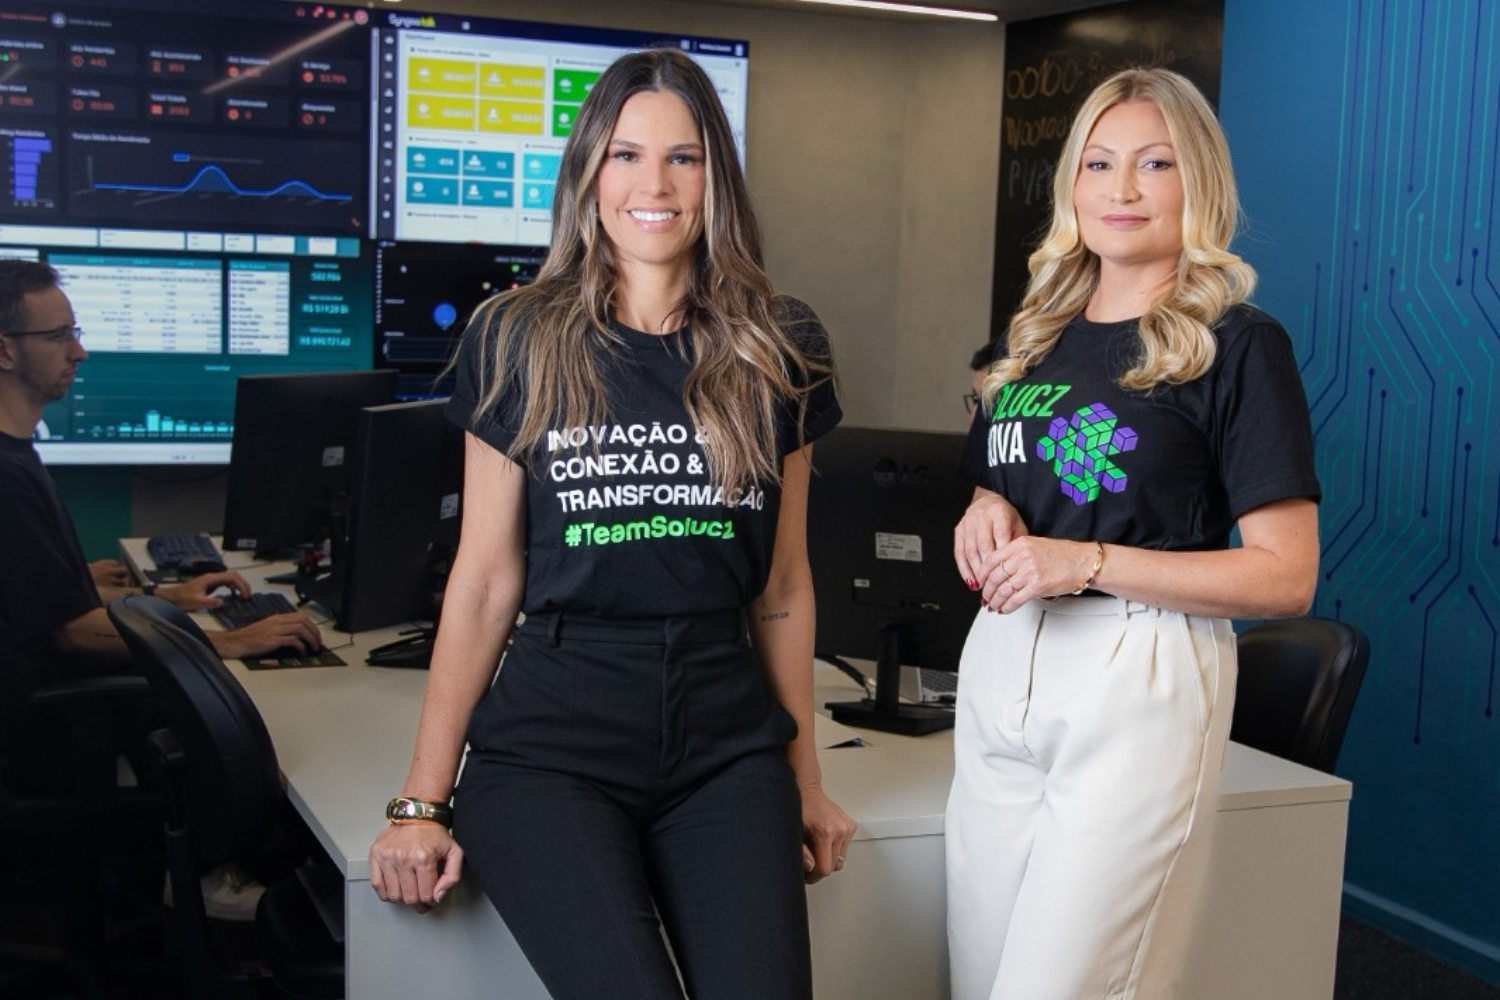
É nesse cenário que a Solucz, empresa paranaense de recuperação de crédito com sede em Curitiba, estrutura a Solucz Digital, sua frente de cobrança 100% digital. A empresa parte do diagnóstico de que o gargalo da recuperação de crédito no país não é a falta de contato com quem deve, e sim o excesso de abordagem padronizada. A mesma mensagem, no mesmo dia e com a mesma proposta, enviada para perfis completamente diferentes.
“O crédito continua crescendo, mas a capacidade de pagamento das famílias não acompanhou. Com juros nesse patamar, a inadimplência deixou de ser um pico e passou a ser parte estrutural do negócio de quem concede crédito. Recuperação precisa ser tratada como estratégia, e não como a última etapa da operação”, avalia Suellen Fugie, CEO da Solucz.
Negociar mais não tem bastado
O volume de acordos cresce. Entre maio e agosto de 2026, a Serasa registrou 19,7 milhões de renegociações, alta de 36% sobre o mesmo período de 2025. Ainda assim, o número de inadimplentes segue renovando recordes. Um dado ajuda a explicar a contradição: 42% dos brasileiros inadimplentes hoje já estavam com o nome restrito dez anos atrás, segundo levantamento da Serasa sobre a década do Mapa da Inadimplência.
“Uma carteira de cobrança tem milhares de CPFs, e nenhum deles é igual ao outro. Quem atrasou porque perdeu o emprego, quem esqueceu o boleto e quem está renegociando pela terceira vez não podem receber a mesma mensagem, no mesmo dia, com a mesma proposta. Quando isso acontece, o acordo até sai, mas não se sustenta”, afirma Mariah Silva Galliazzi, diretora de Customer Experience (CX) da Solucz.
A cobrança como ponto de contato da marca
O jeito de cobrar tem efeitos que vão além do pagamento. Pesquisa do Instituto Locomotiva em parceria com a QuestionPro, divulgada em 2025, mostra que 48% dos inadimplentes já se sentiram desrespeitados por empresas durante uma cobrança. Nesse grupo, o NPS, indicador que mede a disposição de recomendar uma marca, é de -39. Entre os que não passaram por isso, chega a 53, uma diferença de 92 pontos. Além disso, 27% dos inadimplentes já falaram mal da empresa credora para amigos e familiares.
“O desrespeito na cobrança quase nunca é intencional. Ele nasce da régua genérica, que trata o cliente como número. Hiperpersonalização em escala é o oposto disso: tratar cada pessoa como única, mesmo quando ela é uma entre milhares de CPFs. É aí que a experiência do cliente entra na cobrança”, diz Mariah.
A preferência de canal também mudou. Segundo o Relatório de Consumo 2026 do WhatsApp, 73,3% dos consumidores preferem enviar mensagens ao se comunicar com uma empresa. Mas mudar o canal não basta: digitalizar uma régua genérica só entrega a mesma abordagem padronizada por outro meio.
Como funciona a Solucz Digital
No centro da Solucz Digital está um motor de propensão de pagamento, que analisa o histórico e o comportamento de cada cliente para estimar a probabilidade de pagamento e definir a abordagem mais adequada: canal, momento, linguagem e condição de negociação. A inteligência é aplicada em toda a jornada de cobrança, do primeiro contato ao acompanhamento do acordo, e opera dentro da metodologia própria de recuperação de crédito da Solucz.
Na prática, dois clientes com a mesma dívida podem receber abordagens completamente diferentes. Quem sempre pagou em dia e atrasou pela primeira vez recebe um lembrete leve, no canal que costuma usar. Quem já quebrou acordos anteriores recebe uma proposta com parcela ajustada à sua realidade, no horário em que costuma responder. A régua deixa de ser uma sequência fixa de disparos e passa a ser uma decisão tomada CPF a CPF.
A jornada inteira é conduzida por agentes de IA generativa, de voz e texto, sem intervenção humana. Antes de entrar em operação, os agentes passam por treinamento específico em cada carteira e atuam como negociadores altamente preparados, disponíveis 24 horas por dia, sete dias por semana, para que o cliente negocie quando quiser, inclusive à noite e nos fins de semana. Os contatos ativos de cobrança seguem os horários definidos pela legislação de cada estado. A plataforma inclui ainda autonegociação e Auto QA, sistema que monitora automaticamente a qualidade das interações. Os dados dos clientes são tratados de acordo com a Lei Geral de Proteção de Dados (LGPD) e o Código de Defesa do Consumidor. A frente atende segmentos como bancos, fintechs, concessionárias de serviços públicos, varejo e cooperativas de crédito.
PUBLICIDADE
VIDEOS